Prestiti IBL e “Rata Bassotta”: tutto quel che c’è da sapere
Nata come istituto finanziario, nel 2004 IBL si è evoluta in Banca mentre nel 2008 si è estesa in un Gruppo bancario. Oggi IBL Banca propone diverse soluzioni di finanziamento rivolte a dipendenti, pensionati e, per alcuni prodotti, anche lavoratori autonomi.
IBL Banca è conosciuta anche per il marchio “Rata Bassotta”, utilizzato per promuovere alcune delle sue soluzioni di finanziamento. Tra i prodotti disponibili troviamo prestiti personali, consolidamento debiti, cessione del quinto, Prestito con Delega e anticipo del TFS.
Indice articolo
- Quali prestiti offre IBL Banca
- Prestito Personale IBL
- SALDARATE IBL: consolidamento debiti
- TFSubito IBL: anticipo TFS
- Cessione del quinto
- Prestito con Delega o Doppio Quinto
- Opinioni su IBL Banca
- Domande frequenti
Quali prestiti offre IBL Banca?
Analizzando le soluzioni disponibili sul sito ufficiale IBL troviamo principalmente:
- Prestito Personale;
- SALDARATE IBL per il consolidamento dei debiti;
- TFSubito per l’anticipo del TFS;
- Cessione del quinto dello stipendio o della pensione;
- Prestito con Delega, conosciuto anche come Doppio Quinto.
Non tutti questi prodotti funzionano nello stesso modo. La cessione del quinto, il Prestito con Delega e TFSubito sono soluzioni erogate direttamente da IBL Banca, mentre per alcuni prodotti di credito al consumo IBL opera anche come intermediario del credito.
Nel caso del prestito personale, ad esempio, il finanziamento attualmente proposto attraverso IBL è erogato da Creditis Servizi Finanziari S.p.A., società appartenente al Gruppo Bancario IBL Banca.

Prestito Personale IBL
Il prestito personale proposto attraverso IBL Banca permette di richiedere liquidità senza dover necessariamente collegare il finanziamento all’acquisto di uno specifico bene o servizio.
IBL indica attualmente la possibilità di richiedere prestiti personali fino a 75.000€, con durata che, in base al prodotto e alla valutazione della richiesta, può arrivare fino a 10 anni.
Il finanziamento viene erogato da Creditis Servizi Finanziari S.p.A., società del Gruppo Bancario IBL Banca, mentre IBL opera come intermediario del credito.
Tra i requisiti indicati da IBL per il prestito personale troviamo la residenza in Italia e un’età compresa tra 18 anni al momento della richiesta e, normalmente, 77 anni al termine del piano di rimborso. In alcune circostanze viene indicata la possibilità di arrivare fino a 85 anni con la coobbligazione di un soggetto più giovane.
È possibile richiedere un preventivo tramite il sito IBL oppure prenotare una consulenza in filiale. L’effettiva concessione e le condizioni economiche dipendono dalla valutazione del merito creditizio e dalle caratteristiche della richiesta.
(Fonte: sito ufficiale IBL Banca; data rilevazione: 29/09/2026)
SALDARATE IBL: consolidamento debiti
SALDARATE IBL è la soluzione proposta per chi ha più finanziamenti in corso e desidera riunirli attraverso un nuovo prestito, ottenendo così un’unica rata mensile.
Il consolidamento consente di estinguere i finanziamenti precedenti e, quando le condizioni lo permettono, di richiedere anche liquidità aggiuntiva.
La durata può arrivare fino a 120 mesi e IBL indica la possibilità di valutare anche richieste provenienti da clienti che abbiano avuto precedenti disguidi bancari.
Occorre però fare attenzione a un aspetto: una rata mensile più bassa ottenuta allungando la durata del nuovo finanziamento non comporta necessariamente una riduzione del costo complessivo del debito. Prima di procedere è quindi importante confrontare durata, TAEG e importo totale dovuto.

Sul sito ufficiale è disponibile un calcolatore che permette di visualizzare alcuni esempi indicativi in base all’importo richiesto e di inviare una richiesta di contatto.
Per un preventivo personalizzato è inoltre possibile contattare IBL o rivolgersi a una filiale.
(Fonte: sito ufficiale IBL Banca; data rilevazione: 29/09/2026)
TFSubito IBL: anticipo del TFS
TFSubito è il finanziamento di IBL Banca rivolto ai dipendenti pubblici e statali che hanno raggiunto la pensione e vantano il diritto alla liquidazione del Trattamento di Fine Servizio.
La normativa sul TFS può infatti comportare tempi di attesa di almeno 12 o 24 mesi a seconda della causa di cessazione dal lavoro e, quando il trattamento viene corrisposto in più tranche, l’attesa complessiva può prolungarsi ulteriormente.

Con TFSubito IBL è possibile ottenere anticipatamente fino al 100% del TFS maturato, per un importo massimo indicato di 1.000.000€.
Tra le caratteristiche indicate da IBL troviamo:
- erogazione del TFS anticipato in un’unica soluzione;
- assenza di spese di istruttoria;
- nessun obbligo di aprire un conto corrente presso IBL Banca;
- tasso fisso;
- assenza di rate mensili trattenute dalla pensione.
Il rimborso avviene infatti attraverso le somme del TFS che l’ente pensionistico avrebbe corrisposto al pensionato secondo le scadenze previste e che, in seguito alla cessione del credito, vengono versate a IBL Banca.
Per conoscere il costo effettivo dell’operazione occorre verificare il preventivo e la documentazione di trasparenza vigente al momento della richiesta.
(Fonte: sito ufficiale IBL Banca e Foglio Informativo Anticipo TFS/TFR; data rilevazione: 29/09/2026)
Cessione del quinto
La cessione del quinto è una delle principali aree di attività di IBL Banca.
Per i lavoratori dipendenti la rata viene trattenuta direttamente dalla busta paga e non può superare un quinto dello stipendio netto. La durata può arrivare fino a 120 mesi e IBL indica importi personalizzati fino a 75.000€, subordinati naturalmente alla valutazione della singola posizione.
La cessione del quinto prevede inoltre una copertura assicurativa obbligatoria secondo quanto previsto dalla normativa vigente.
Per i pensionati è disponibile la cessione del quinto della pensione, con rata trattenuta direttamente dall’ente previdenziale.
IBL aderisce alla Convenzione INPS dedicata alla cessione del quinto della pensione. L’accordo disciplina specifiche modalità operative e prevede limiti e tutele applicabili ai finanziamenti convenzionati.

Sul sito IBL è possibile visualizzare esempi di finanziamento e prenotare un appuntamento per ottenere un preventivo personalizzato.
A settembre 2026, ad esempio, IBL pubblica per la cessione del quinto dello stipendio una simulazione da 15.000€ rimborsata in 120 rate da 172€, con TAN fisso 5,78% e TAEG fisso 6,93%. L’esempio riguarda uno specifico profilo di dipendente pubblico e le condizioni possono variare in funzione delle caratteristiche del richiedente.
(Fonte: sito ufficiale IBL Banca; offerta indicata come valida dal 16/04/2026 al 15/10/2026; data rilevazione: 29/09/2026)
Prestito con Delega o Doppio Quinto
Per i lavoratori dipendenti è disponibile anche il Prestito con Delega, conosciuto anche come Doppio Quinto.
Può affiancarsi a una cessione del quinto già in corso e consente quindi di aggiungere una seconda trattenuta sullo stipendio. La somma delle trattenute può arrivare fino a due quinti della retribuzione, nel rispetto dei limiti previsti.
La rata viene trattenuta direttamente dalla busta paga, rimane fissa per tutta la durata e il piano di rimborso può arrivare fino a 120 mesi.
A differenza della cessione del quinto, la delegazione di pagamento richiede il consenso del datore di lavoro.
IBL specifica inoltre che il Prestito con Delega è rivolto ai lavoratori dipendenti di ruolo con contratto a tempo indeterminato e può coesistere con altre trattenute purché il loro ammontare complessivo non superi il 50% dello stipendio netto.
(Fonte: sito ufficiale IBL Banca; data rilevazione: 29/09/2026)
Opinioni su IBL Banca
Per avere un’indicazione sull’esperienza dei clienti è possibile consultare anche piattaforme indipendenti di recensioni.
Alla rilevazione di settembre 2026, IBL Banca presenta su Trustpilot una valutazione di 4,7 stelle su 5, basata su 4.944 recensioni complessive.
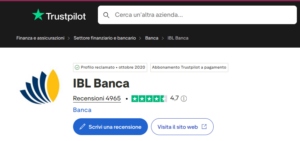
Tra gli argomenti ricorrenti nelle recensioni recenti positive figurano professionalità e disponibilità del personale, chiarezza delle spiegazioni e assistenza durante la gestione delle pratiche. Sono presenti anche valutazioni negative, in particolare relative ad alcune esperienze di assistenza post-vendita e alle tempistiche di determinate procedure.
Le recensioni rappresentano comunque esperienze soggettive dei singoli clienti e non costituiscono una valutazione delle condizioni economiche dei finanziamenti.
(Fonte: Trustpilot; data rilevazione: settembre 2026)
Domande frequenti sui prestiti IBL
Per la richiesta vengono normalmente richiesti un documento di identità valido, codice fiscale o tessera sanitaria e documentazione che dimostri il reddito. La documentazione reddituale varia in base alla categoria del richiedente: ad esempio buste paga e Certificazione Unica per i dipendenti privati, cedolino per i dipendenti statali e i pensionati, oppure dichiarazione dei redditi per i lavoratori autonomi.
Per il prestito personale erogato da Creditis e collocato tramite IBL, il rimborso delle rate avviene mediante addebito sul conto corrente bancario indicato in fase di sottoscrizione. È quindi una modalità diversa dalla cessione del quinto, nella quale la rata viene trattenuta direttamente dallo stipendio o dalla pensione.
Sì. Dal sito IBL è possibile compilare la richiesta, inviare la documentazione necessaria e, in caso di approvazione, procedere anche con la firma digitale del contratto. Resta comunque disponibile la possibilità di rivolgersi a una filiale.
- Elenco banche
- BBVA Prestiti
- Deutsche Bank prestiti
- Dynamica Retail
- Fineco prestiti
- Mediolanum prestiti
- Mps prestiti
- Prestiti Banca 5
- Prestiti BPER
- Prestiti CheBanca!
- Prestiti Credem
- Prestiti Crédit Agricole
- Prestiti Ibl
- Prestiti Ing Direct
- Prestiti Intesa San Paolo
- Prestiti Poste Italiane
- Prestito Banco di Napoli
- Prestito Revolut
- Prestito Unicredit
- Santander prestiti